1. Tổng quan
Bài viết này nhằm hướng dẫn bạn có thể thực hiện bù trừ công nợ phải thu và phải trả với cùng 1 đối tượng trên phần mềm để tiết kiệm thời gian.
Theo nguyên tắc bù trừ của phần hạch toán các tài khoản công nợ theo Thông tư 24/2024/TT-BTC có quy định:
“Trường hợp cùng một đối tượng thanh toán vừa có nợ phải thu, vừa có nợ phải trả với đơn vị, sau khi hai bên đã đối chiếu, xác nhận công nợ khớp đúng thì được thực hiện bù trừ công nợ, khi bù trừ phải lập Bảng kê thanh toán bù trừ làm căn cứ hạch toán bù trừ số nợ phải thu với số nợ phải trả. Nghiêm cấm việc bù trừ các khoản nợ giữa các đối tượng thanh toán khác nhau (kể cả bù trừ trên cùng một tài khoản chi tiết, trên cùng tài khoản tổng hợp hoặc bù trừ số liệu trình bày trên sổ kế toán, trên báo cáo).”
2. Các bước thực hiện
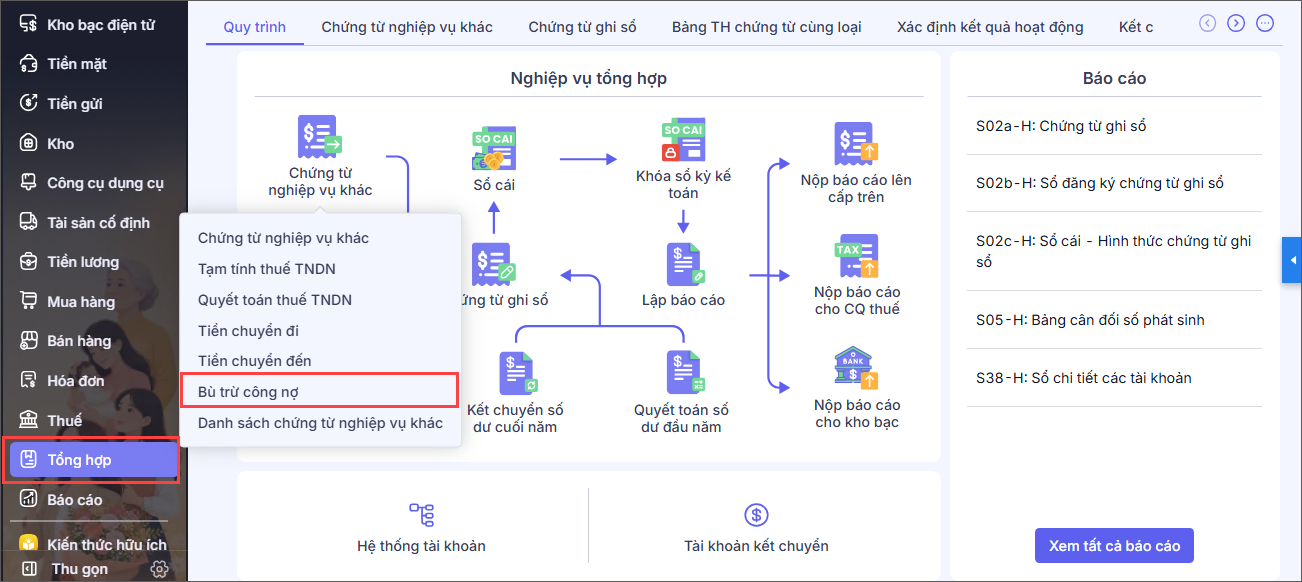
Bước 1: Vào phân hệ Tổng hợp, chọn Lập chứng từ nghiệp vụ khác\Bù trừ công nợ.
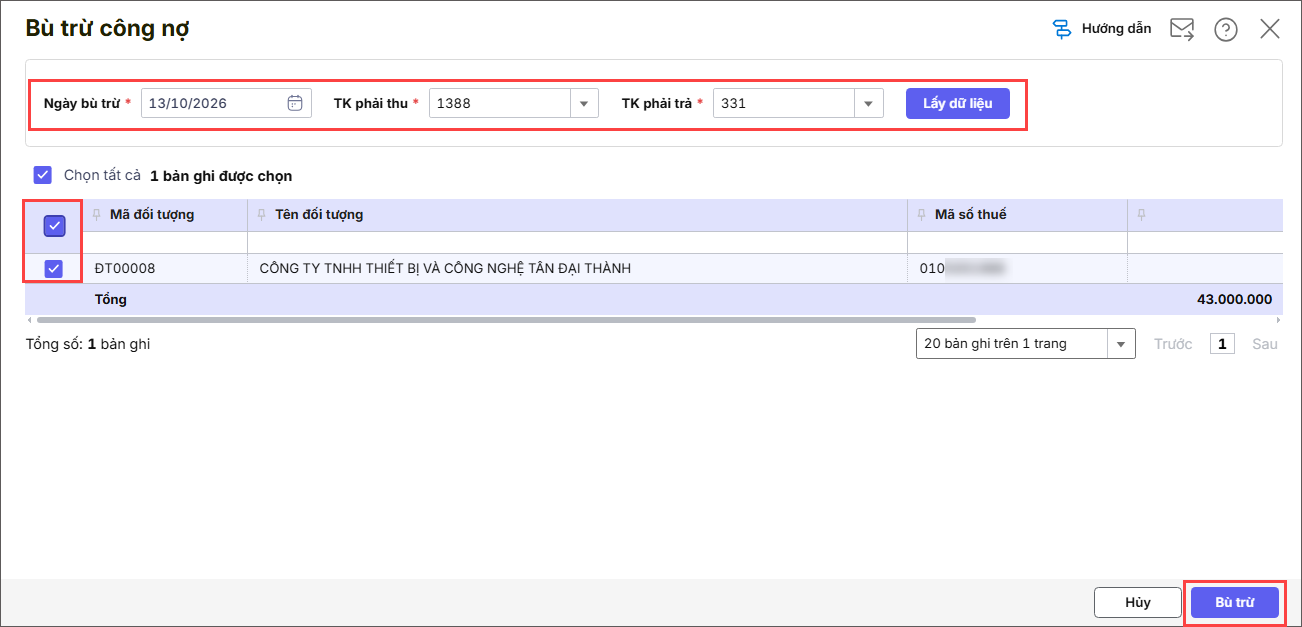
Bước 2: Chọn Ngày bù trừ, TK phải thu, TK phải trả. Nhấn Lấy dữ liệu.
Bước 3: Tích chọn đối tượng cần thực hiện.
Bước 4: Nhấn Bù trừ.
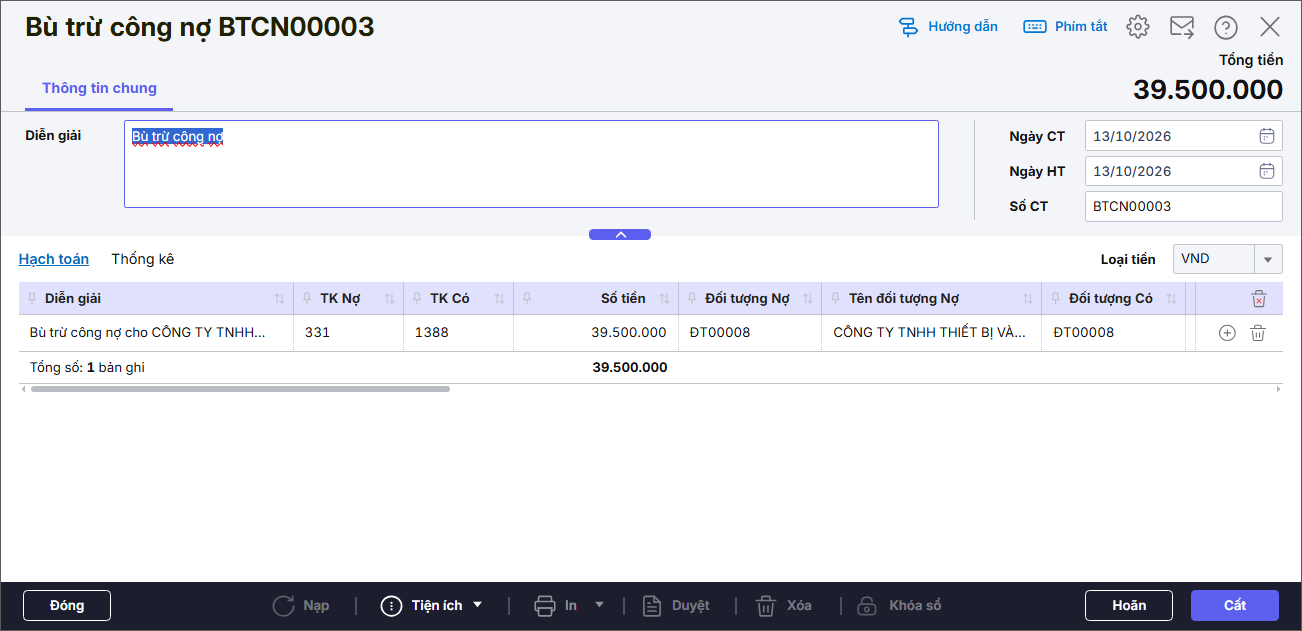
Bước 5: Kiểm tra lại chứng từ bù trừ công nợ vừa được lập. Nhấn Cất để lưu.