1. Tổng quan
Bài viết hướng dẫn cách xử lý khi khai báo tài sản cố định có nguyên giá dưới 10 triệu đồng trên phần mềm, bao gồm quy định về tiêu chuẩn nguyên giá tài sản cố định theo Thông tư 23/2023/TT-BTC và hướng dẫn thực hiện đối với trường hợp này.
2. Tiêu chuẩn Nguyên giá tài sản cố định theo Thông tư 141/2025/TT-BTC
- Tài sản là Nhà, Đất, Vật kiến trúc gắn liền với đất: được xác định là tài sản cố định khi xác định được nguyên giá cụ thể, không bắt buộc nguyên giá từ 10.000.000 đồng trở lên.
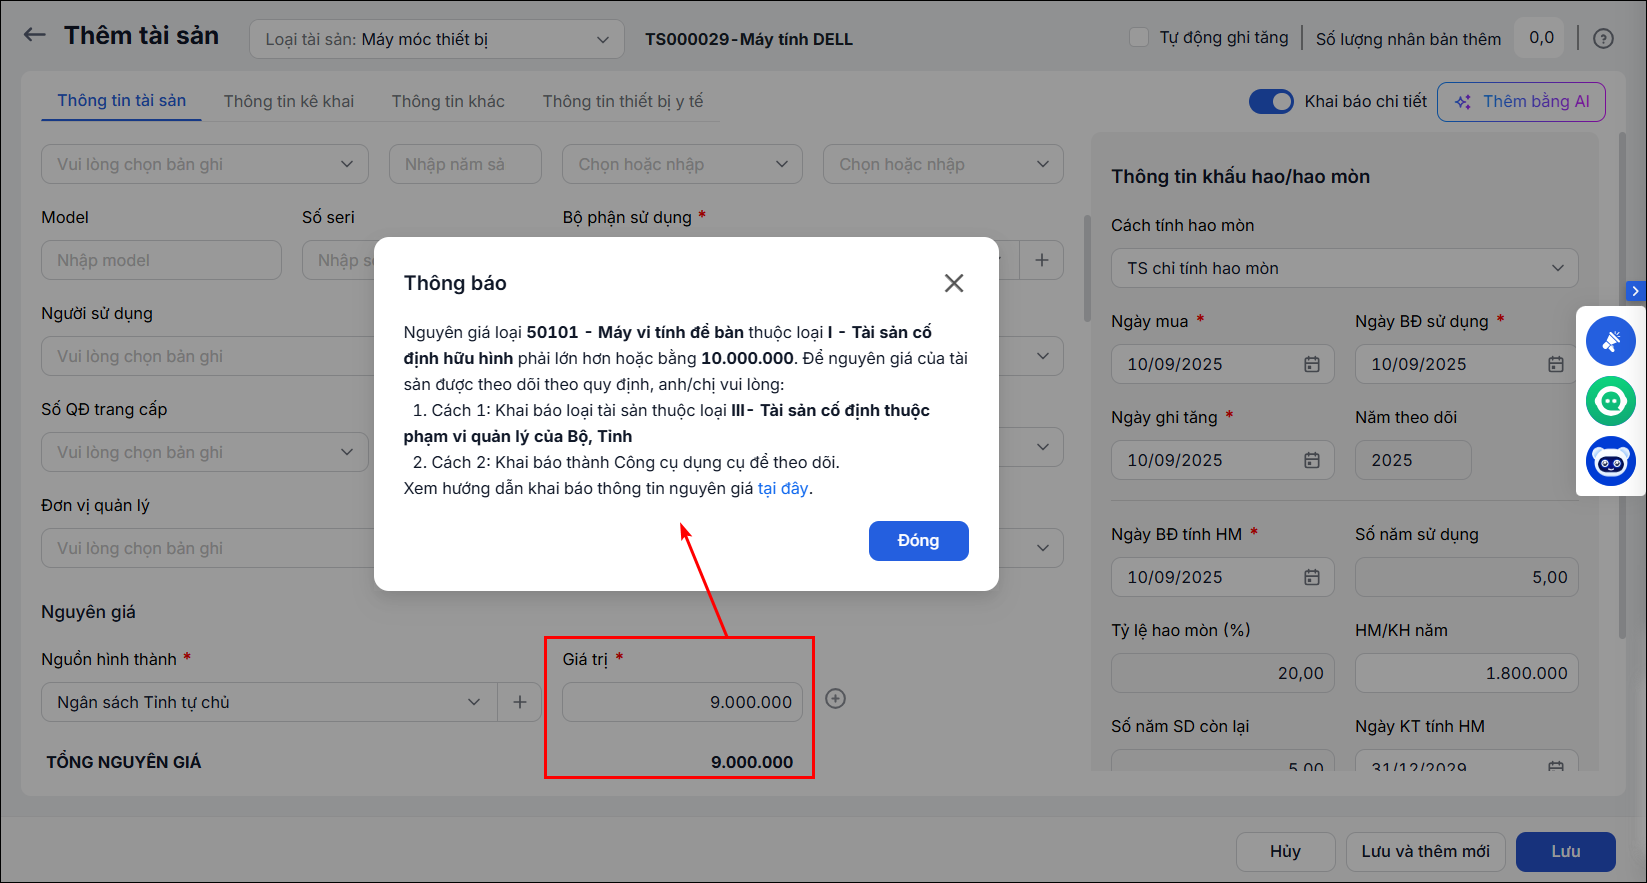
- Tài sản là Ô tô, Phương tiện vận tải khác, Máy móc thiết bị, Cây lâu năm, súc vật làm việc, TSCĐ hữu hình khác, TSCĐ vô hình: được xác định là tài sản cố định bắt buộc Nguyên giá từ 10.000.000 đồng trở lên.
- Riêng tại đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư thì phải Đáp ứng tiêu chuẩn về nguyên giá tài sản cố định theo quy định áp dụng cho doanh nghiệp (Khoản 1c, Điều 3 Thông tư 45/2023/TT-BTC thì cụ thể Nguyên giá từ 30.000.000 đồng trở lên)
3. Các bước thực hiện
- Nếu tài sản không phải là Nhà, Đất, Vật kiến trúc gắn liền với đất; và nguyên giá của tài sản đó là dưới 10 triệu thì anh/chị theo dõi là CCDC theo hướng dẫn tại đây.

